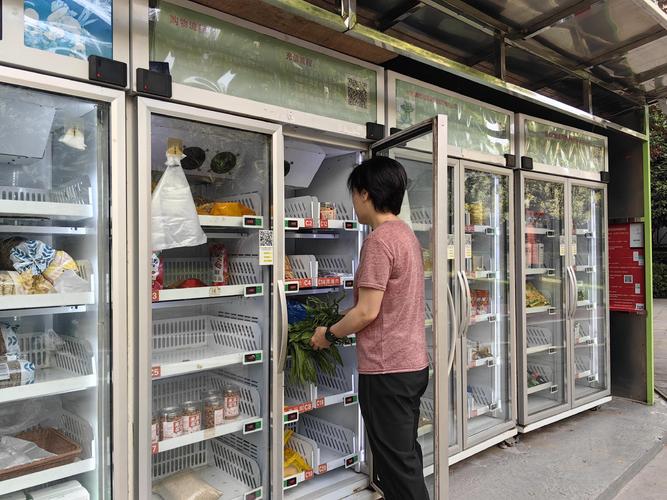
前阵子绕路去家楼下开了18年的烟酒店买烟,盯着柜台愣了三秒——之前占了半面墙的散装白酒货架,缩成了窄窄的两层,剩下的位置全摆上了带冷藏功能的预制菜、低温酸奶。
老板擦着玻璃柜笑,说这半年换了三茬货了。之前天天上门催着进货的白酒二批商,快半年没露面,现在给他供货的是个之前听都没听过的社区零售服务商,货直接配送到店,连货款都能卖完结。
这哪里是换货架啊。
这就是最直白的渠道结构变化信号。
最先松动的,从来不是大商超的货架
之前很多人聊渠道变化,第一反应是直播间抢了商超的生意,线上电商冲垮了线下的价格体系。可真的跑过终端就会发现,最先被撬动的根本不是装修豪华的连锁大超市,而是藏在小区门口、巷尾里的夫妻老婆店。
说真的,我前几年跑终端的时候还遇到过个开了22年食杂店的老板,拍着柜台吐槽,之前逢年过节想在店门口摆个堆头,得给市代交小两千的堆头费,现在不少做线上品牌的商家,直接把货拉到店门口,连采购的面都不用见,卖完结款就行。
传统多层级分销体系里的”渠道加价率”,正在被末梢端的直连模式快速压缩。原来从厂家到省代、市代、二批、终端的链路里,每一层都要赚个15%-20%的差价,这些成本最后全摊在消费者的零售价里。现在中间的环节被砍掉,终端老板拿的货价更低,卖的利润更高,消费者买的价格也更实在,三方都觉得划算,那原来的渠道结构凭什么不松?
被忽略的驱动变量,根本不是流量
很多人会把渠道变化的原因归到流量上,说线上流量便宜,所以品牌都往线上跑。
根本不是。
没人愿意做垫资的生意了。
之前厂家为什么愿意养着各级代理商?本质是怕压货,怕管不住窜货的价格,怕售后跟不上。找个本地的代理商,人家手里握着十几年的终端客情,垫着几十万的货铺到各个店里,厂家只需要盯着大的经销商就行,省心得很。可现在不一样了,冷链配送的半径从原来的30公里缩到10公里,终端的库存系统直接跟厂家的后台打通,哪个店卖了多少、剩了多少货,后台实时能看到,根本不需要中间的二批商骑着电动车跑断腿去点库存。

那些曾经靠掌握区域终端网络资源赚差价的中间渠道商,在物流成本下降、数字化库存系统普及的当下,能提供的核心价值正在被快速稀释。说起来挺残酷的,之前某个区域做了十几年酒水二批的朋友,去年把仓库转租出去一半,转做给终端做直播代播的服务了——毕竟搬货赚的差价,还不如帮店主对着手机卖两小时货赚得多。
渠道结构变化的核心逻辑,从来不是谁抢了谁的流量,而是不同环节的”不可替代性”在重新排序。原来大家觉得不可或缺的垫资、跑店、点库存的活,现在系统、物流、第三方服务都能做,那这部分渠道自然就会被慢慢挤出去。
别光盯着效率,真正的风险藏在链路的夹缝里
快。太快了。
不少厂家看到渠道直连终端的好处,急着把原来的代理商全砍掉,恨不得直接跟全国几百万家终端店签直供协议,省下来的渠道费全投到广告上。可跑过一线的人都知道,这里面藏着多大的坑。
原来的多层级渠道结构里,省代要负责窜货管控,市代要负责临期品调换,二批商要负责终端的客情维护,这些活从来没有写在渠道的合作合同里,但是是整个链路能正常转起来的隐性基础。现在厂家把这些环节全砍掉,谁来管这些事?自己的销售团队一天能跑几家终端?之前有个做低温乳品的品牌,急着做渠道扁平化,半年内砍掉了所有省代,直连终端,结果不到半年,各个终端店里堆的临期酸奶没人调换,消费者买了一次快过期的产品,转头就在社区群里吐槽,品牌花了几百万投的本地生活广告,口碑直接塌了大半。
不过话说回来,也不是说传统的多层渠道结构就一定好。只是很多人在调整的时候,把原来渠道里承担的隐性服务价值,当成了可以直接砍掉的冗余成本。
其实想判断某个行业的渠道结构变化到什么程度了,根本不用盯着品牌方发的通稿看。就看两个很实在的指标:一个是本地做传统二批的仓库空置率涨了多少,另一个是小区门口的店老板,手机里加的供货商微信,是原来的老代理多,还是直接对接的品牌直供、第三方服务商多。
前阵子又去那个换了冷藏柜的烟酒店,老板说现在卖预制菜的利润比之前卖散装白酒高三个点,就是有时候厂家发的货晚了两天,消费者要的特定口味凑不齐,还是有点麻烦。
他说也不懂什么大道理,什么渠道结构变化,就是哪个供货的省事、赚钱多,就卖哪个的货。
风一吹,货架上的冷柜嗡嗡响,挺实在的。